Στις αρχές του 2026, περισσότεροι από 4 εκατομμύρια Έλληνες στέλνουν ήδη χρήματα χρησιμοποιώντας μόνο έναν αριθμό τηλεφώνου. Χωρίς IBAN, ούτε κάρτα και επιπλέον δυσκολίες. Ο λογαριασμός εκδίδεται, το QR σκανάρεται και η συναλλαγή ολοκληρώνεται εντός ολίγον δευτερολέπτων.
Πίσω από αυτή την απλότητα, η αλλαγή είναι βαθύτερη και συστημική.
Το σύστημα άμεσων πληρωμών IRIS, ενσωματωμένο πια στις ελληνικές τραπεζικές εφαρμογές, επεξεργάστηκε εκατοντάδες εκατομμύρια συναλλαγές μόνο το 2025, με τον όγκο να αυξάνεται με διψήφιους ρυθμούς σε ετήσια βάση. Μέχρι το τέλος του έτους, οι άμεσες πληρωμές αντιπροσώπευαν περίπου το 40% των πιστωτικών μεταφορών στην Ελλάδα, πολύ πάνω από τον μέσο όρο της Ευρωζώνης.
Η χρηματοδότηση δεν είναι πλέον ένα προϊόν, όπως παραδοσιακά ήταν. Είναι πλέον ένα ολοκληρωμένο οικοσύστημα που στοχεύει να αφανίσει τους μεσάζοντες. Και όλο και περισσότερο, είναι αόρατη.
Πρόκειται συνεπώς για μια δομική αλλαγή συμπεριφοράς των καταναλωτών και του χρηματοπιστωτικού συστήματος εν γένει.
Διαχρονικά οι τραπεζικές συναλλαγές απαιτούσαν πρόθεση: άνοιγμα της εφαρμογής, έναρξη της μεταφοράς, επιβεβαίωση της ενέργειας. Τώρα, τα χρήματα μετακινούνται σχεδόν τόσο απλά όσο η αποστολή ενός μηνύματος, οδηγώντας στην ανάπτυξη του invisible finance, της αόρατης χρηματοοικονομικής διαχείρισης. Και αυτό είναι μόνο η αρχή.
Η πραγματική ιστορία δεν βρίσκεται στο ψηφιακό τραπεζικό σύστημα, αλλά στην πλήρη εξαφάνιση των τραπεζικών διεπαφών.
Σε όλη την Ευρώπη, η νομοθεσία έχει επιβάλει μια διαρθρωτική αλλαγή. Με την PSD2 και σύντομα την PSD3 οι τράπεζες δεν είναι πλέον κλειστά συστήματα. Είναι πλατφόρμες, που εκθέτουν βασικές υπηρεσίες όπως πληρωμές και ταυτότητα μέσω API (Application Programming Interface). Εν ολίγοις, τα δεδομένα τα οποία καταχωρεί ένας χρήστης σε μία εφαρμογή ή μία πλατφόρμα, αποστέλλονται σε έναν server και επιστρέφουν στο χρήστη με τα επιθυμητά αποτελέσματα και τις απαντήσεις. Αυτό έχει μετατρέψει τη χρηματοδότηση σε υποδομή.
Η χρηματοδότηση δεν είναι πλέον ένα προϊόν, όπως παραδοσιακά ήταν. Είναι πλέον ένα ολοκληρωμένο οικοσύστημα που στοχεύει να αφανίσει τους μεσάζοντες.
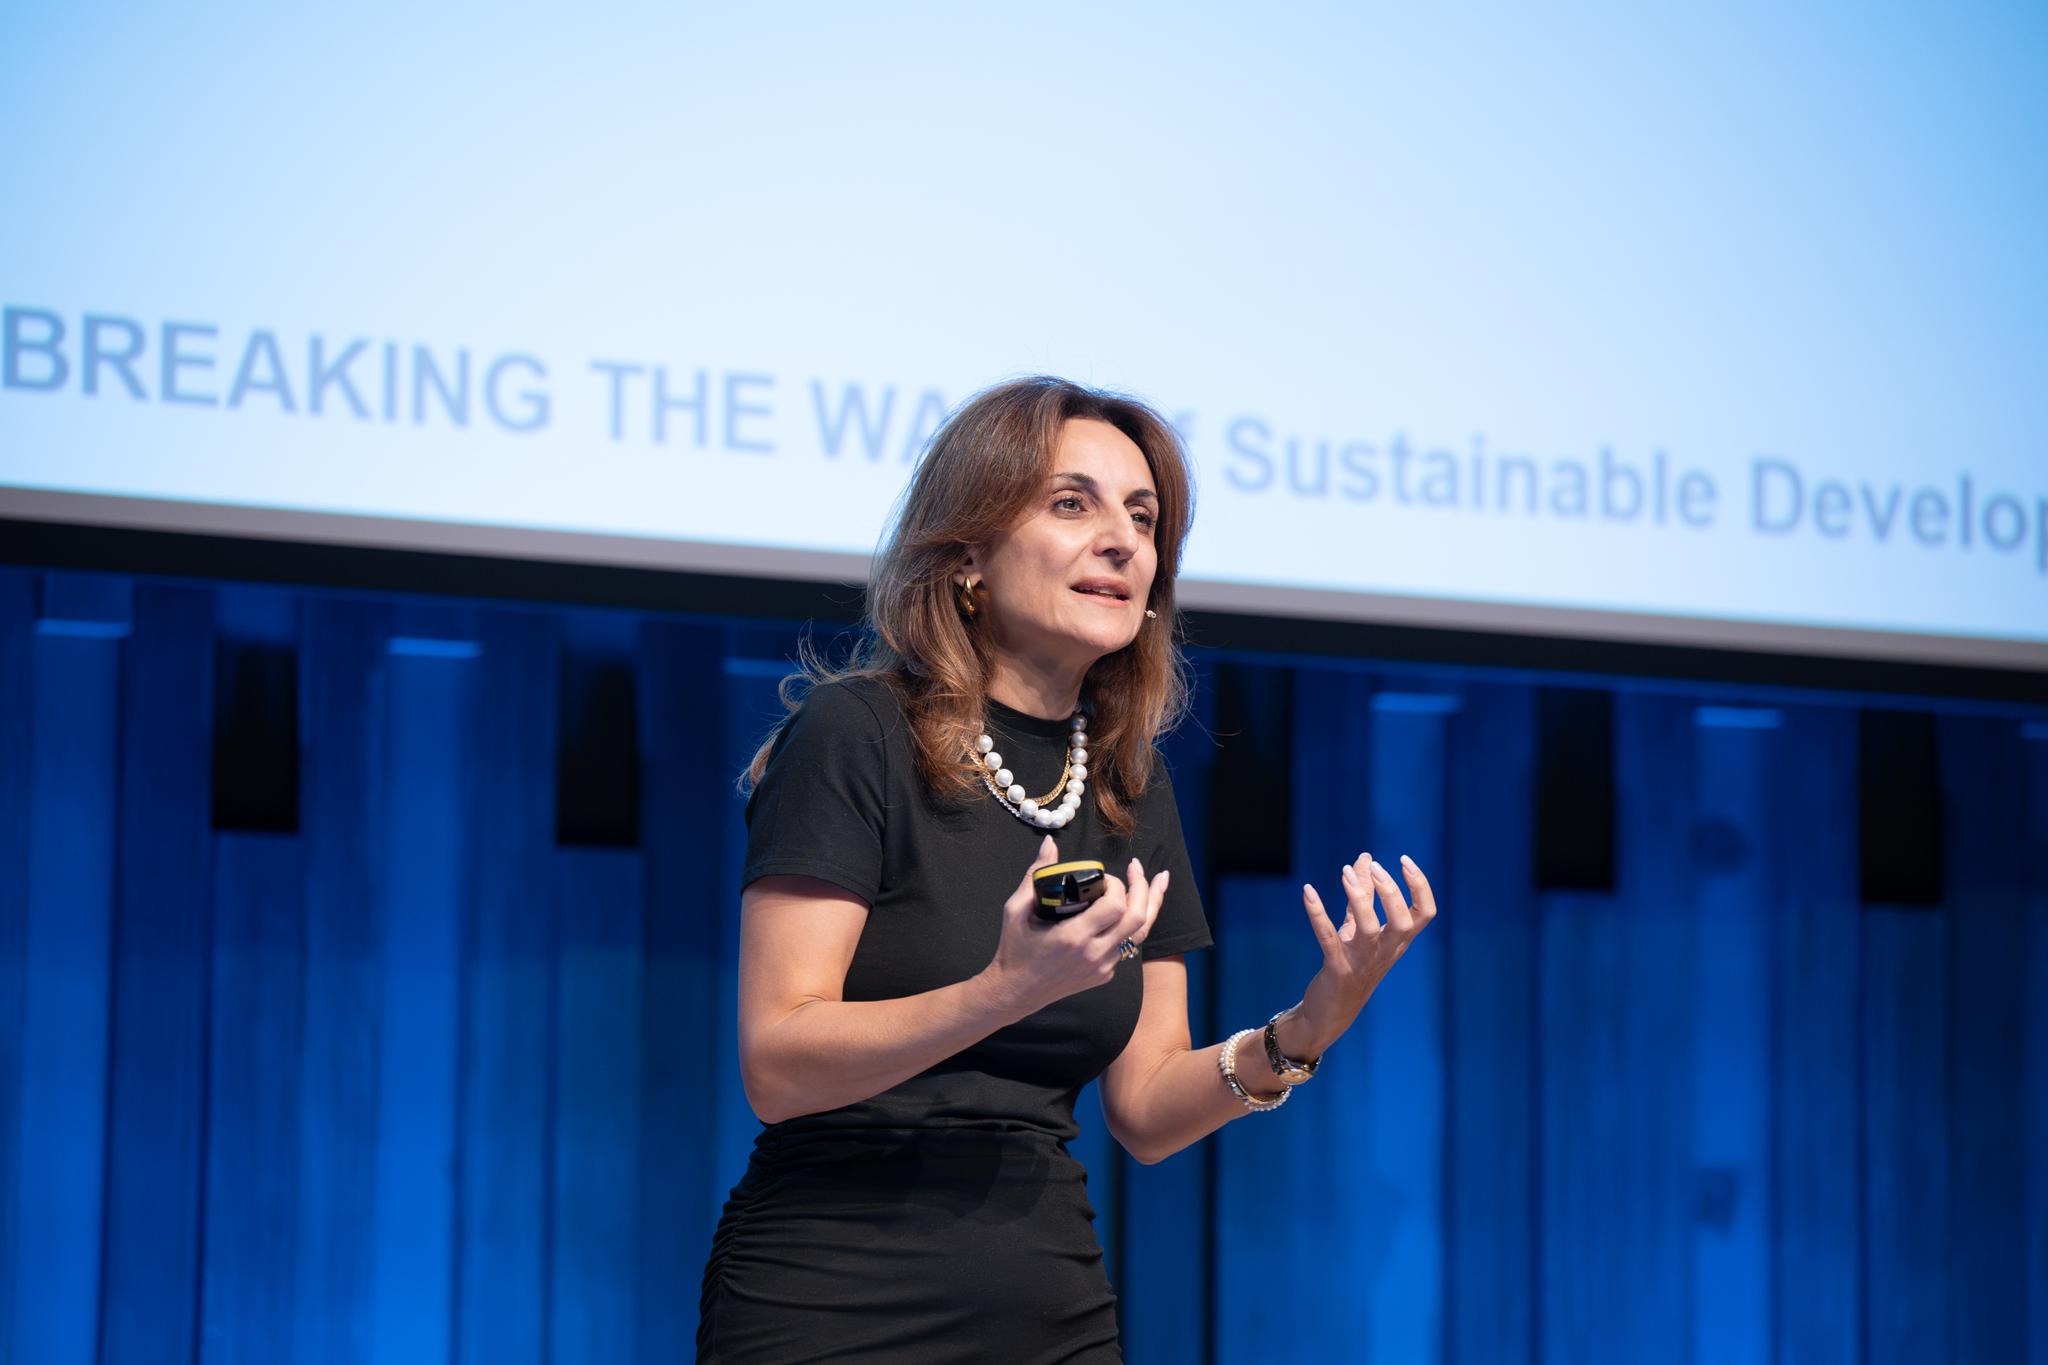
Η αυτονομία των αλγορίθμων στη χρηματοοικονομική διαχείριση δεν είναι από μόνη της πρόβλημα, αλλά γίνεται πρόβλημα όταν απουσιάζει το πλαίσιο διακυβέρνησης που την περιβάλλει, επισημαίνει στο WIRED Greece η Ηρώ Καρανικόλα, αναλογιστής και CEO της RiAct.
«Το ζητούμενο δεν είναι να σταματήσουμε την τεχνολογία, ούτε να επιστρέψουμε σε μια εποχή που ο υπάλληλος της τράπεζας σου εξηγούσε κάθε κίνηση στον πάγκο. Το ζητούμενο είναι το explainability: ο πολίτης δεν χρειάζεται να καταλαβαίνει τον αλγόριθμο, αλλά έχει δικαίωμα να καταλαβαίνει την απόφαση. To “Η αίτησή σου απορρίφθηκε”, δεν είναι αρκετό. “Απορρίφθηκε επειδή το ιστορικό πληρωμών σου τους τελευταίους 6 μήνες έδειξε…”, αυτό είναι διαφάνεια», συμπληρώνει.
Αυτό που λείπει, σύμφωνα με την ίδια, δεν είναι τόσο η νομοθεσία, καθώς GDPR και ΑΙ Αct κινούνται προς αυτή την κατεύθυνση, όσο η εποπτεία με ουσία και η χρηματοοικονομική εκπαίδευση του καταναλωτή, που παραμένει ο αδύναμος κρίκος της αλυσίδας.
«Η εξισορρόπηση επιτυγχάνεται με τρεις προϋποθέσεις: ανεξάρτητο έλεγχο των αλγοριθμικών συστημάτων, δικαίωμα του πολίτη σε ανθρώπινη αναθεώρηση κάθε αυτοματοποιημένης απόφασης που τον αφορά, και υποχρεωτική γνωστοποίηση όταν μια απόφαση λαμβάνεται αλγοριθμικά. Χωρίς αυτά, η «αόρατη» χρηματοοικονομική διαχείριση δεν είναι απλώς αναποτελεσματική αλλά είναι δυνητικά επικίνδυνη», καταλήγει.
Η Ελλάδα σταδιακά εξελίσσεται σε ένα απρόσμενο πεδίο δοκιμών για αυτή την αλλαγή, μέσω υποδομών που κατακλύζουν τους καταναλωτές, αντικαθιστώντας τις μακρές γραφειοκρατικές διαδικασίες που συνήθιζαν οι τράπεζες.
Τον Ιανουάριο του 2026, το IRIS εισήλθε σε μια νέα φάση, αυξάνοντας τα όρια συναλλαγών και επεκτείνοντας τη χρήση του σε πληρωμές μεταξύ ιδιωτών και επαγγελματικές πληρωμές. Οι χρήστες μπορούν πλέον να στέλνουν έως 1.000 ευρώ ανά συναλλαγή χρησιμοποιώντας μόνο έναν αριθμό κινητού τηλεφώνου ή έναν κωδικό QR, χωρίς να απαιτούνται κάρτες ή περαιτέρω ταυτοποιήσεις.
Η συνέπεια είναι διακριτική αλλά καθοριστική, καθώς τα χρήματα ανεξαρτητοποιούνται από γεωγραφικούς περιορισμούς, συναλλάσσονται άμεσα και με χαμηλότερο κόστος.
Ταυτόχρονα, το σύστημα επεκτείνεται πέρα από τα εθνικά σύνορα.
Η Ελλάδα εντάσσεται στο δίκτυο European Payments Alliance (EuroPA), μια πανευρωπαϊκή συμμαχία που συνδέει συστήματα πληρωμών μεταξύ χωρών, επιτρέποντας διασυνοριακές μεταφορές σε πραγματικό χρόνο για πάνω από 100 εκατομμύρια χρήστες. Αυτό συνάδει με ευρύτερες ευρωπαϊκές προσπάθειες, από το πορτοφόλι Wero έως την European Payments Initiative, για τη δημιουργία κυρίαρχων, διαλειτουργικών διαύλων πληρωμών.
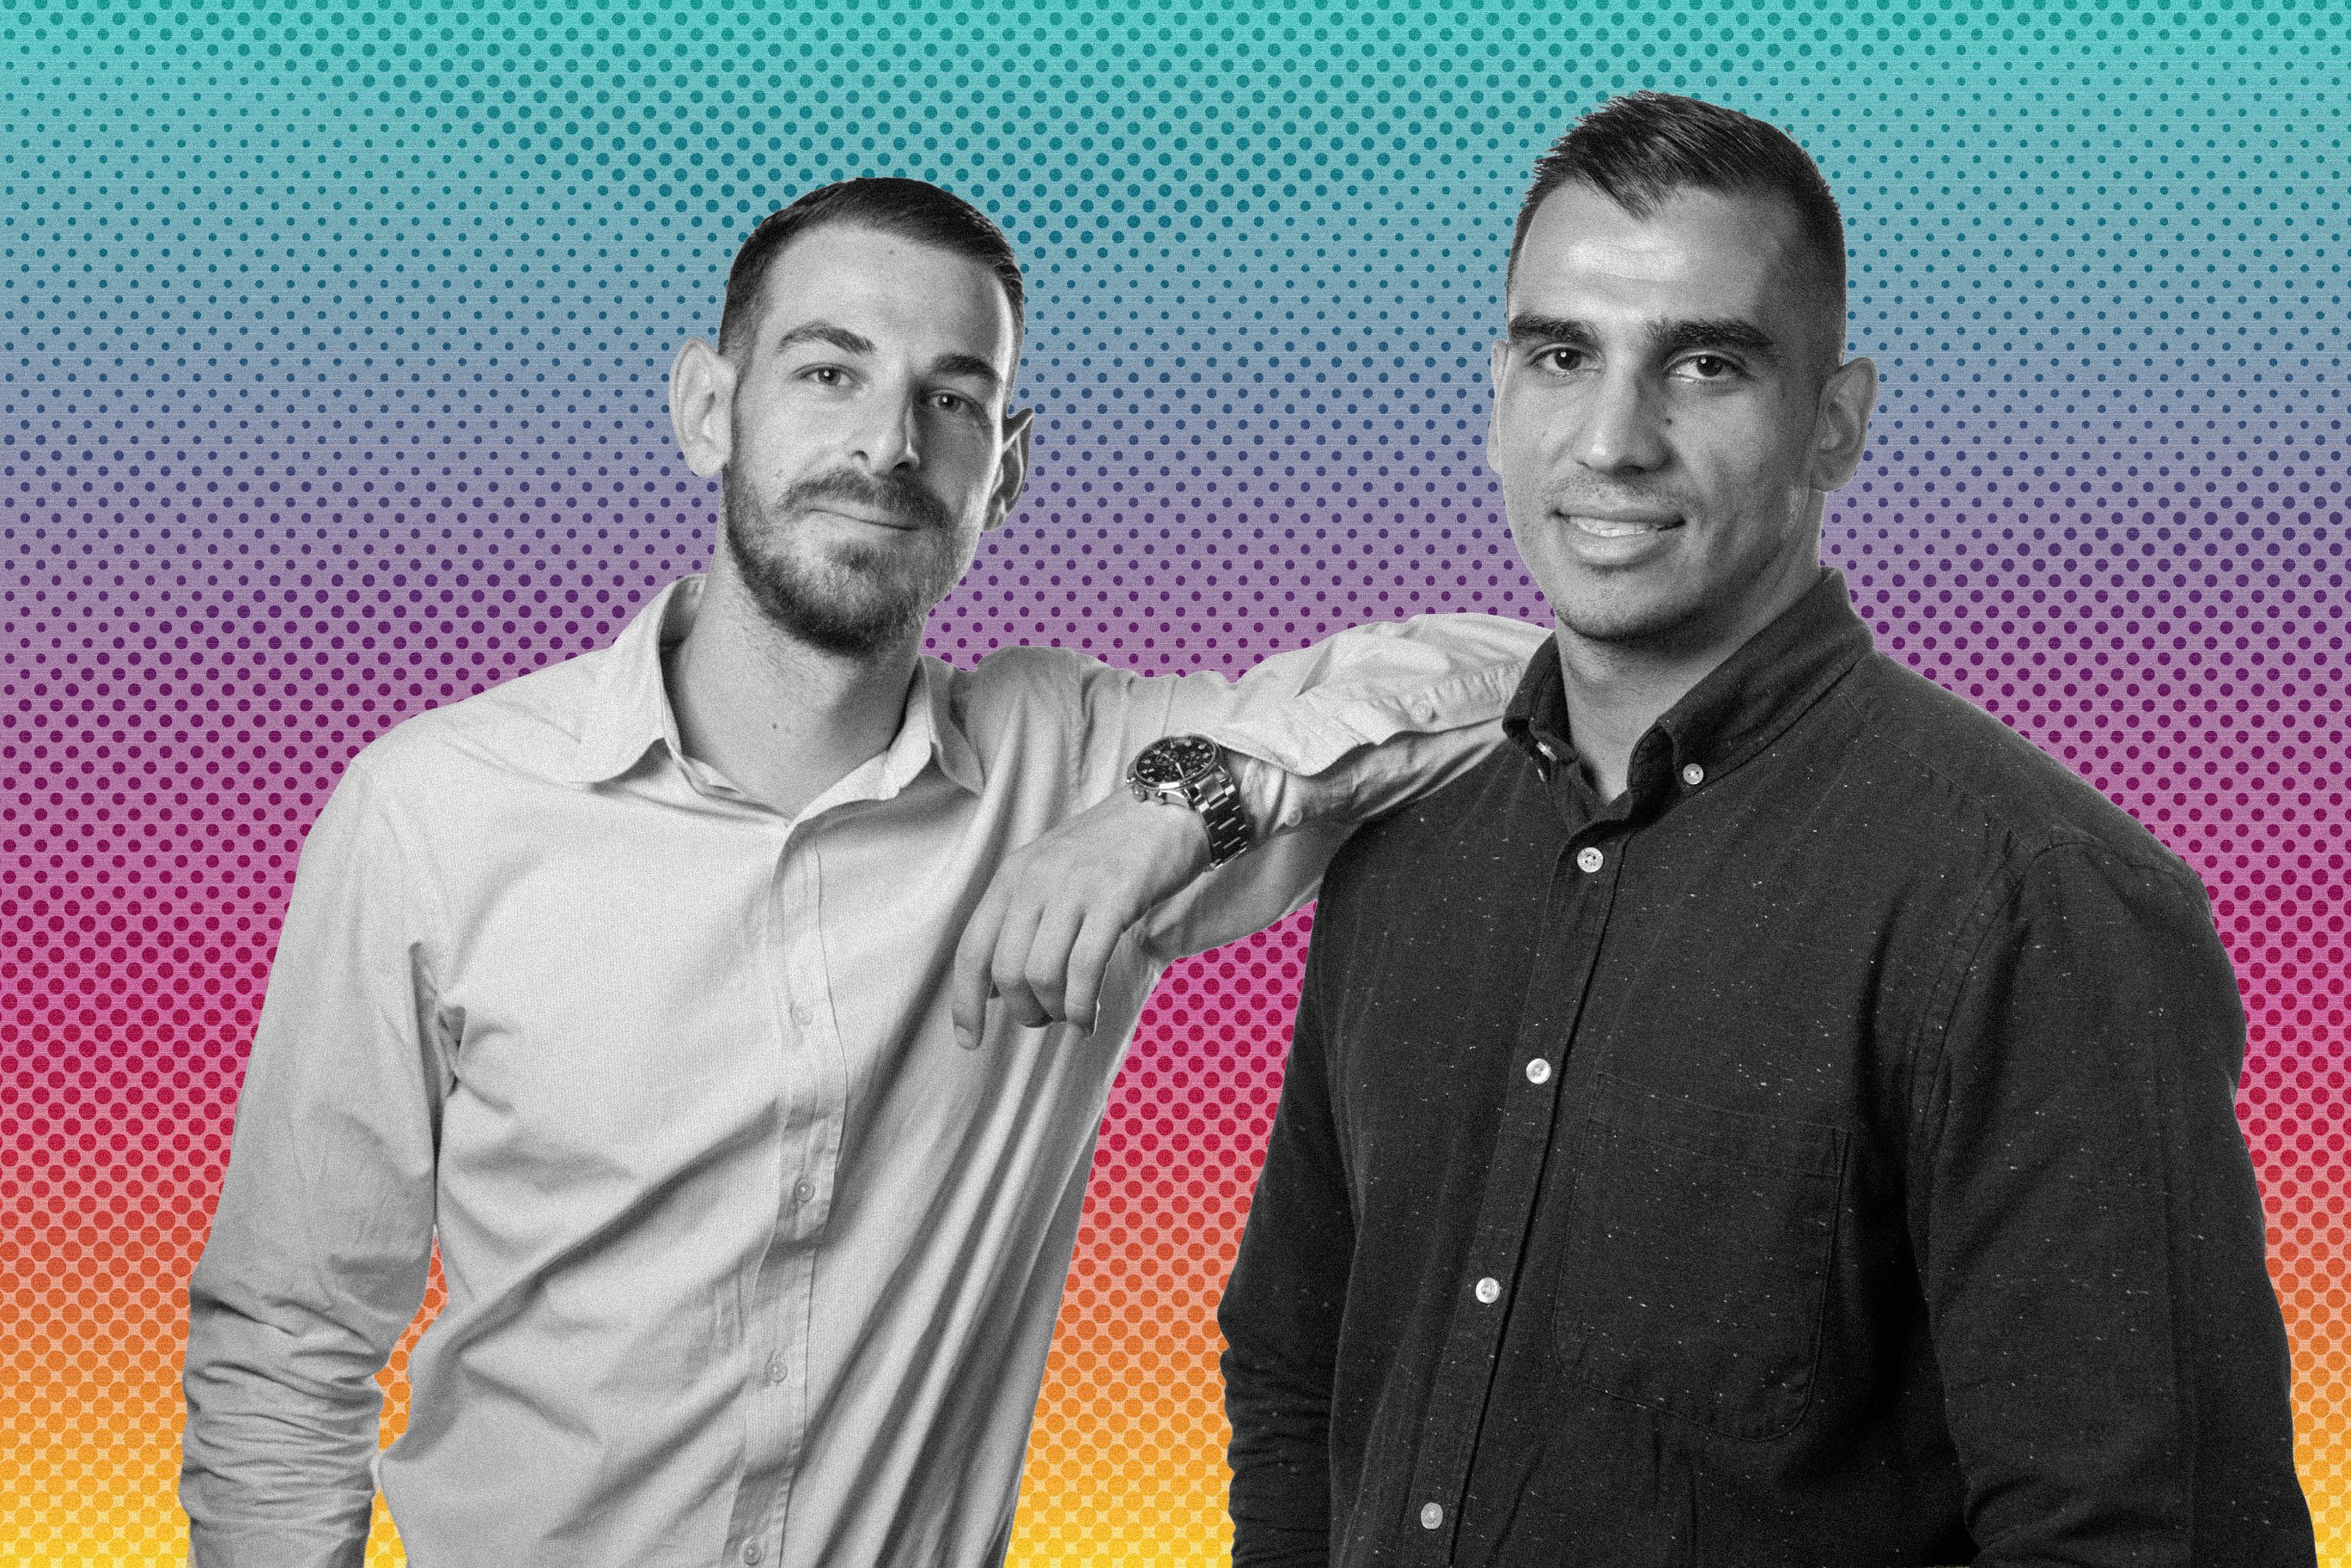
Η μετάβαση σε ένα αόρατο χρηματοοικονομικό οικοσύστημα δεν συνεπάγεται απαραίτητα και απώλεια εποπτείας, προϋποθέτει όμως μια διαφορετική αρχιτεκτονική ελέγχου, προειδοποιεί ο Δρ. Γεώργιος Γκούσκος, Οικονομολόγος/Στατιστικός Αναλυτής στην Τράπεζα της Ελλάδος, καθώς και μεταδιδακτορικός ερευνητής του ΕΚΠΑ στο αντικείμενο της Χρηματοοικονομικής Τεχνολογίας (FinTech).
«Το κρίσιμο στοιχείο είναι η ενσωμάτωση της εποπτείας μέσα στο ίδιο το σύστημα (embedded supervision). Δηλαδή, κάθε συναλλαγή, ακόμη κι αν είναι αυτοματοποιημένη και διαλειτουργική, θα πρέπει να αφήνει ένα πλήρως ιχνηλάσιμο ψηφιακό αποτύπωμα, προσβάσιμο σε πραγματικό χρόνο από τις αρμόδιες αρχές», αναφέρει.
Σύμφωνα με τον Δρ. Γκούσκο, η «αορατότητα» του χρήματος δεν ταυτίζεται με την ανωνυμία του. Σε αντίθεση με τα φυσικά μετρητά, όπου η ανωνυμία είναι εγγενής, τα σύγχρονα ψηφιακά νομίσματα κινούνται προς ένα μοντέλο ενσωματωμένης ιδιωτικότητας (privacy by design). Στην πράξη, η προσέγγιση αυτή αναμένεται να οδηγήσει σε υψηλό επίπεδο ιδιωτικότητας για μικρές συναλλαγές, προσεγγίζοντας τα χαρακτηριστικά των μετρητών, ενώ για μεγαλύτερα ποσά ή σε περιπτώσεις ύποπτων συναλλαγών θα ενεργοποιούνται μηχανισμοί ταυτοποίησης και ελέγχου, επισημαίνει.
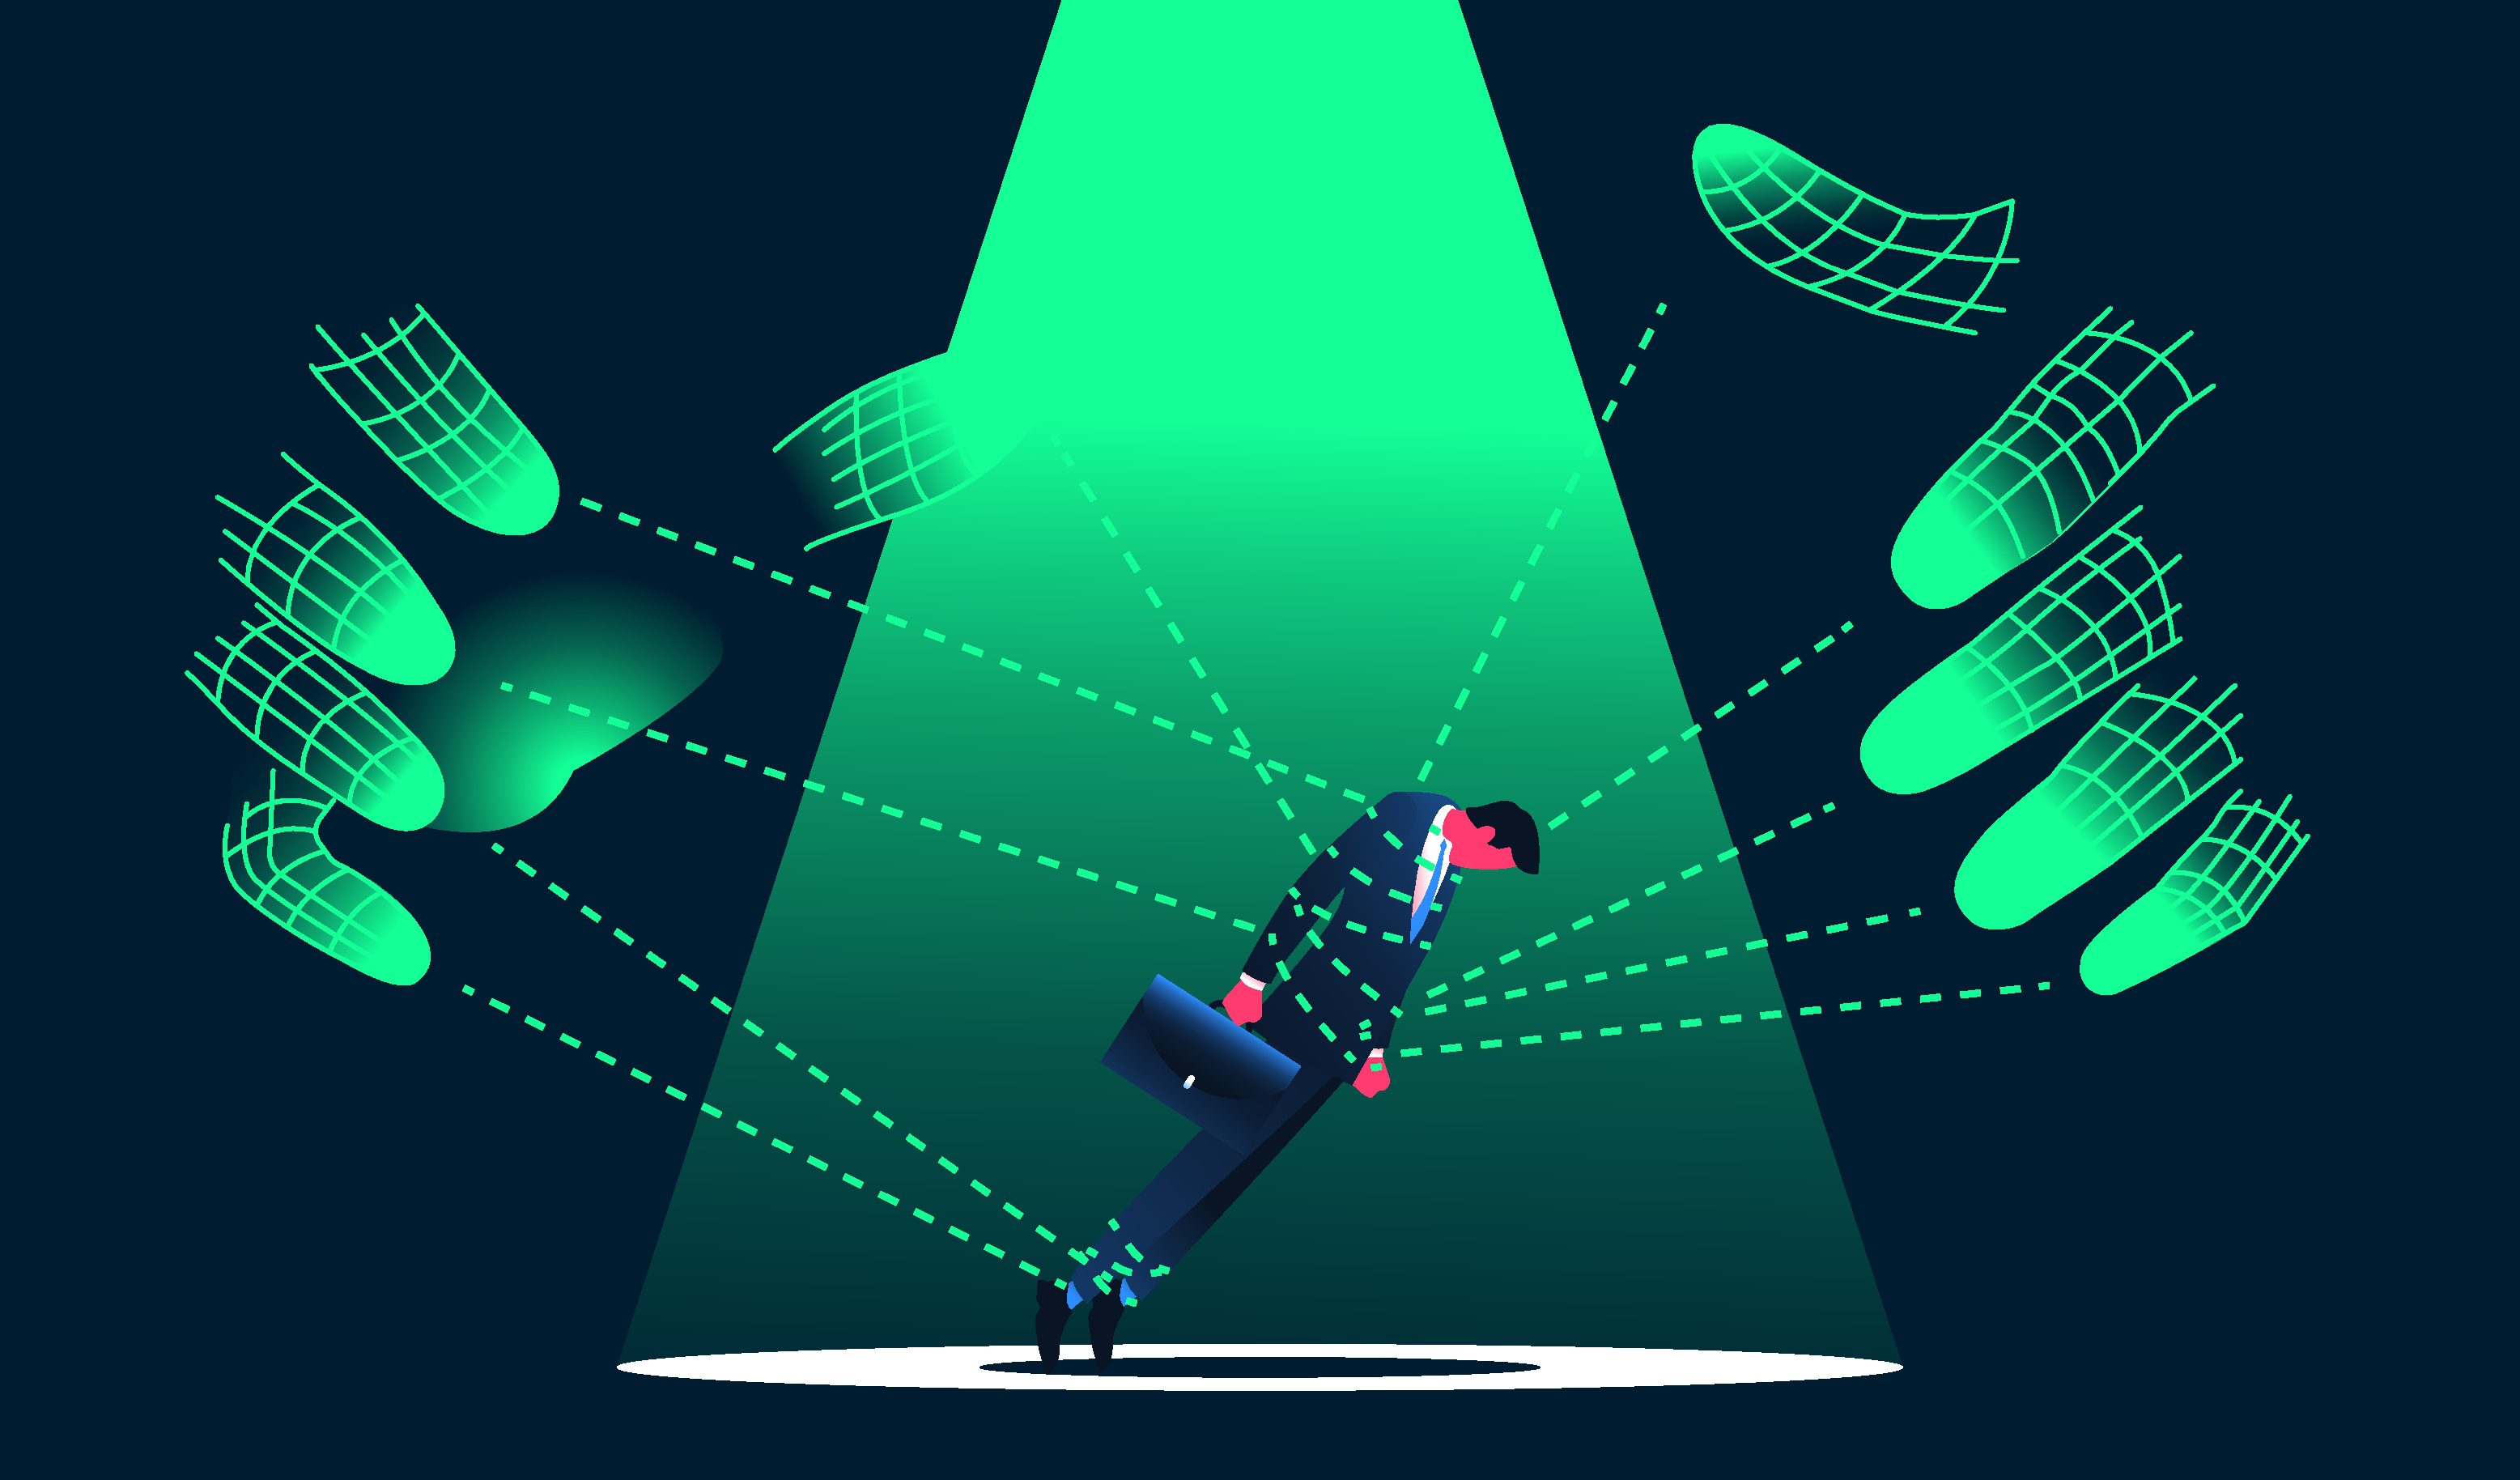
Αν τα API καθιστούν τη χρηματοοικονομική διαχείριση προγραμματιζόμενη, η Τεχνητή Νοημοσύνη θα την καθιστά αυτόνομη. Η επόμενη εξέλιξη της «αόρατης» χρηματοοικονομικής διαχείρισης δεν είναι απλώς η ενσωματωμένη εκτέλεση της συναλλαγής, αλλά και η αυτοματοποιημένη λήψη αποφάσεων.
Υπό αυτό το πρίσμα, ο Δρ. Γκούσκος τονίζει πως η έννοια του ελέγχου αλλάζει ουσιαστικά όταν περνάμε από διαδικασίες σε αλγορίθμους. «Δεν ελέγχεται πλέον μόνο το αποτέλεσμα, αλλά και ο τρόπος με τον οποίο το σύστημα λαμβάνει αποφάσεις. Αυτό σημαίνει ότι ο έλεγχος μετατοπίζεται σε τρία επίπεδα: στον σχεδιασμό του αλγορίθμου, στα δεδομένα που χρησιμοποιεί και, στη συμπεριφορά του στην πράξη».
Τα συστήματα ήδη κατηγοριοποιούν τις δαπάνες, επισημαίνουν ανωμαλίες και προτείνουν βελτιστοποιήσεις. Το επόμενο βήμα είναι η η ανακατανομή των αποταμιεύσεων, η εξομάλυνση των ταμειακών ροών, η διαχείριση των συνδρομών ή των χαρτοφυλακίων, ακόμη και η δυναμική επιλογή χρηματοοικονομικών προϊόντων. Για τις μικρομεσαίες επιχειρήσεις τα παραπάνω μεταφράζονται σε λογισμικό που διαχειρίζεται τον ΦΠΑ, τη μισθοδοσία και τις πληρωμές σε πραγματικό χρόνο. Από την άλλη, για τον καταναλωτή μπορεί να είναι μια εφαρμογή που μεταφέρει χρήματα πριν επιβληθεί χρέωση υπερανάληψης.
Από πλευράς ελεγκτικής, απαιτείται σαφής τεκμηρίωση των μοντέλων (model documentation), δυνατότητα αναπαραγωγής των αποτελεσμάτων (reproducibility) και μηχανισμοί εξήγησης των αποφάσεων (explainability), ιδιαίτερα όταν αυτές έχουν οικονομικές ή νομικές συνέπειες, εξηγεί ο Δρ. Γκούσκος.
Παράλληλα, η ύπαρξη ανεξάρτητων ελέγχων, όπως η επικύρωση μοντέλων (model validation) και η συνεχής παρακολούθηση (ongoing monitoring), είναι κρίσιμη ώστε να εντοπίζονται έγκαιρα αποκλίσεις ή ανεπιθύμητες συμπεριφορές.
Η ΕΕ συνήθως πρώτα ρυθμίζει έναν τομέα και μετά καινοτομεί, επιβάλλοντας τις γνωστές καθυστερήσεις. Ωστόσο, στον τομέα της «αόρατης χρηματοοικονομικής», οι εξελίξεις κινούνται ταχύτερα στην Ευρώπη σε σύγκριση με τις Ηνωμένες Πολιτείες. Το 2026, ένα κύμα νέων κανονισμών, όπως η προαναφερθείσα PSD3, η PSR (Payment Services Regulation), o AI Act και ευρύτεροι κανόνες ανοιχτής χρηματοδότησης, αναδιαμορφώνoυν το χρηματοοικονομικό σύστημα. Στην πράξη, επιταχύνει την τυποποίηση αυτών των διαδικασιών.
Η Ευρωπαϊκή Κεντρική Τράπεζα προωθεί σχέδια για ένα προγραμματιζόμενο, κυρίαρχο ψηφιακό νόμισμα, εν μέρει για να μειώσει την εξάρτηση από μη ευρωπαϊκά συστήματα πληρωμών.
Ό,τι έκανε το SEPA για τις μεταφορές, δημιούργησε κοινό «δρόμο» πάνω στον οποίο χτίστηκαν δεκάδες fintech , αυτό επιχειρεί να κάνει και η PSD3 για τα δεδομένα και τα APIs, εκτιμά η κα. Καρανικόλα. «Και σε αυτό το παιχνίδι, οι ευέλικτες πλατφόρμες έχουν δομικό πλεονέκτημα έναντι των τραπεζών: δεν κουβαλούν τα legacy συστήματα, τις γραφειοκρατικές δομές και τις δεκαετίες αδράνειας που κάνουν κάθε αλλαγή στις μεγάλες τράπεζες να μοιάζει με χειρουργείο σε ασθενή ξύπνιο».
Η λογοδοσία δεν μπορεί σε καμία περίπτωση να μετακυλήσει στον αλγόριθμο, προειδοποιεί ο Δρ. Γκούσκος. Παραμένει στον πάροχο της υπηρεσίας. «Αυτό σημαίνει ότι πρέπει να θεσπιστούν σαφείς υποχρεώσεις όπως, καταγραφή όλων των αποφάσεων, δυνατότητα εκ των υστέρων ελέγχου (auditability), καθώς και ευθύνη για την ποιότητα των δεδομένων και την ορθή λειτουργία του μοντέλου. Με απλά λόγια, ακόμη κι αν ο χρήστης «αναθέτει», κάποιος πρέπει να μπορεί να εξηγήσει τι ακριβώς συνέβη, γιατί συνέβη και ποιος φέρει την ευθύνη. Εκεί ακριβώς θα κριθεί και η αξιοπιστία του νέου οικοσυστήματος».
Ακόμη και η ώθηση για ψηφιακό ευρώ αντανακλά αυτή τη λογική. Η Ευρωπαϊκή Κεντρική Τράπεζα προωθεί σχέδια για ένα προγραμματιζόμενο, κυρίαρχο ψηφιακό νόμισμα, εν μέρει για να μειώσει την εξάρτηση από μη ευρωπαϊκά συστήματα πληρωμών. Το αποτέλεσμα είναι ένα σύστημα όπου τα χρήματα μπορούν να κινούνται ελεύθερα και αόρατα μεταξύ πλατφορμών, συνόρων και περιπτώσεων χρήσης, με ότι συνέπεια μπορεί να έχει αυτό και για το οργανωμένο έγκλημα και τη διαφθορά, αν η ρύθμιση δεν είναι απρόσβλητη από «παραθυράκια».
To invisible finance ωστόσο συνοδεύεται από ένα παράδοξο. Όσο λιγότερα βλέπει ο καταναλωτής, τόσο λιγότερα καταλαβαίνει.
Η παραδοσιακή σχέση πελάτη-τράπεζας δεν θα καταρρεύσει από τον κανονισμό. Θα αλλάξει γιατί ο πελάτης (κυρίως οι νεότερες γενιές) δεν ζητάει πλέον σχέση με ένα ίδρυμα, τονίζει η κα. Καρανικόλα. Ζητάει εμπειρία, ταχύτητα και έλεγχο. «Και εκεί, οι ευέλικτες πλατφόρμες έχουν ήδη κερδίσει τη μάχη στο μυαλό του καταναλωτή, το ρυθμιστικό πλαίσιο απλώς καθορίζει αν θα κερδίσουν και τη μάχη στην αγορά».
Η Ευρωπαϊκή απάντηση θα πρέπει να επιβάλει όρια: ισχυρότερη προστασία από την απάτη, σαφέστερους μηχανισμούς συγκατάθεσης και αυστηρότερη λογοδοσία για τους παρόχους χρηματοοικονομικών υπηρεσιών. Το μέλλον πρέπει να είναι η περιορισμένη αυτονομία, συστήματα που ενεργούν εκ μέρους μας, αλλά εντός κανόνων που μπορούμε να ελέγξουμε, αντί της πλήρους αυτοματοποιημένης διαχείρισης. Ωστόσο, η κατεύθυνση είναι σαφής…
Για τις τράπεζες οι εξελισσόμενες μεταβολές στη χρηματοοικονομική τεχνολογία είναι υπαρξιακής βαρύτητας.
Αν οι χρήστες δεν ανοίγουν πλέον εφαρμογές τραπεζικών συναλλαγών, το ίδρυμα που κατέχει τη διεπαφή και συνεπώς τη σχέση με τον πελάτη μπορεί να μην είναι καν τράπεζα, αλλά μια πλατφόρμα, ένα προϊόν ή λογισμικό.
Για τους χρήστες, η αλλαγή είναι πιο διακριτική και πιο ριζοσπαστική. Η χρηματοοικονομική παύει να είναι μια σειρά στιγμών που κατανέμονται σε πληρωμές, αποταμίευση, μεταφορές, και γίνεται μια συνεχής διαδικασία, που λειτουργεί αθόρυβα στο παρασκήνιο της καθημερινής ζωής.
*Η Ηρώ Καρανικόλα είναι αναλογιστής και Managing Partner της RiAct, με εξειδίκευση στη διαχείριση κινδύνων, το κανονιστικό πλαίσιο Solvency II και τα διεθνή λογιστικά πρότυπα. Διαθέτει πολυετή εμπειρία στον ασφαλιστικό και χρηματοοικονομικό τομέα, παρέχοντας συμβουλευτικές υπηρεσίες σε θέματα αναλογιστικών μελετών, κεφαλαιακής επάρκειας και εταιρικής διακυβέρνησης. Είναι μέλος του EIOPA OPSG, συμμετέχοντας ενεργά στις ευρωπαϊκές εξελίξεις στον τομέα των συντάξεων και της ασφάλισης. Παράλληλα, δραστηριοποιείται στον σχεδιασμό και την υλοποίηση κανονιστικών και αναλογιστικών έργων για επιχειρήσεις στην Ελλάδα και το εξωτερικό.
** Ο Δρ. Γεώργιος Γκούσκος είναι Οικονομολόγος / Στατιστικός Αναλυτής στην Τράπεζα της Ελλάδος, καθώς και μεταδιδακτορικός ερευνητής του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών στο αντικείμενο της Χρηματοοικονομικής Τεχνολογίας (FinTech). Έχει εργαστεί σε θέσεις ευθύνης στον Χρηματοπιστωτικό Κλάδο, ως Διευθυντής Οικονομικής Διαχείρισης και Σχεδιασμού, Προϊστάμενος Οικονομικών Υπηρεσιών και Ελεγκτής σε ελεγκτικές / συμβουλευτικές εταιρίες. Κατέχει διδακτορικό στα Διεθνή Οικονομικά από το Πανεπιστήμιο Πειραιώς, με εστίαση την Επιχειρηματικότητα και την Ψηφιακή Οικονομία, καθώς και μεταπτυχιακές σπουδές στα Χρηματοοικονομικά (MSc) και στη Διοίκηση Επιχειρήσεων (MBA).
Οι απόψεις που εκφράζονται στο παρόν άρθρο είναι αποκλειστικά προσωπικές και δεν ταυτίζονται κατ’ ανάγκη με τις θέσεις της Τράπεζας της Ελλάδος ή του Ευρωσυστήματος.
Με την εγγραφή σας, συμφωνείτε με τους Όρους Χρήσης μας (συμπεριλαμβανομένης της παραίτησης από ομαδικές αγωγές και των διατάξεων διαιτησίας) και αναγνωρίζετε την Πολιτική Απορρήτου μας.